Der EU AI Act betrifft Steuerberater — aber anders als viele denken. Die meisten Kanzleien setzen KI bereits ein: KI-Tools für Mandantenschreiben, automatische Belegzuordnung in DATEV, KI-gestützte Recherche. Was viele nicht wissen: Artikel 50 gilt seit dem 2. August 2026; wichtige Hochrisiko-Fristen folgen 2027 und 2028. Was das für den Kanzleialltag bedeutet und welche Schritte jetzt sinnvoll sind, klärt dieser Artikel.
Falls Sie noch keine Grundlage zum EU AI Act haben, empfehle ich zunächst den Überblick zum EU AI Act Digital Omnibus, der die aktuellen Fristen und Risikoklassen erklärt. Dieser Artikel baut darauf auf und konzentriert sich ausschließlich auf die Perspektive von Steuerkanzleien.
EU AI Act für Steuerberater bedeutet 2026 vor allem: KI-Werkzeuge inventarisieren, Mandatsdaten schützen, fachliche Freigaben organisieren, Artikel-50-Fälle gezielt kennzeichnen und potenzielle Hochrisiko-KI sauber einordnen. Der AI Omnibus verschiebt Fristen und ersetzt die frühere unternehmensbezogene KI-Kompetenzpflicht durch eine unverbindliche Förderung.
Die frühere Audiofassung bildete den Rechtsstand vor Inkrafttreten des AI Omnibus ab und wird deshalb bis zu ihrer redaktionellen Aktualisierung nicht eingebettet. Maßgeblich ist die Textfassung vom 4. August 2026.
Sind Steuerberater direkt betroffen?
Ja — als Nutzer von KI-Systemen, nicht als Anbieter. Der EU AI Act unterscheidet zwischen Herstellern (die KI entwickeln) und Nutzern (die KI in ihrer Arbeit einsetzen). Steuerberater sind fast immer Nutzer. Das bedeutet: geringere Pflichten als Hersteller, aber keine Ausnahme.
Konkret gilt für Steuerkanzleien:
- KI-Kompetenz organisatorisch fördern: Die frühere Unternehmenspflicht wurde aufgehoben; eine praxisnahe Einweisung bleibt für Datenschutz, Mandatsgeheimnis und Qualität sinnvoll
- Artikel-50-Prüfung für Außenkommunikation: Deepfakes und ungeprüfte KI-Texte zu Themen öffentlichen Interesses seit 2. August 2026 kennzeichnen
- Transparenzpflicht bei KI-Chatbots: Wenn ein Chatbot auf der Kanzlei-Website Mandanten antwortet, muss er sich als KI zu erkennen geben
- Sorgfaltspflicht bei Hochrisiko-KI: Wer KI-Systeme nutzt, die automatisierte Entscheidungen über Personen treffen, muss diese dokumentieren
Was Steuerberater nicht trifft: Die aufwendigen Konformitätsbewertungen und CE-Kennzeichnungen — die sind für Hersteller von Hochrisiko-KI gedacht, nicht für Kanzleien, die Standardtools nutzen.
Die meisten Steuerkanzleien nutzen im Alltag keine Hochrisiko-KI. Ihre wichtigsten aktuellen Aufgaben sind eine einfache KI-Inventur, klare Daten- und Freigaberegeln sowie die gezielte Einordnung von KI-Interaktionen, Deepfakes und ungeprüften Texten zu Themen öffentlichen Interesses.
Welche KI-Tools Kanzleien nutzen – und wie sie einzustufen sind
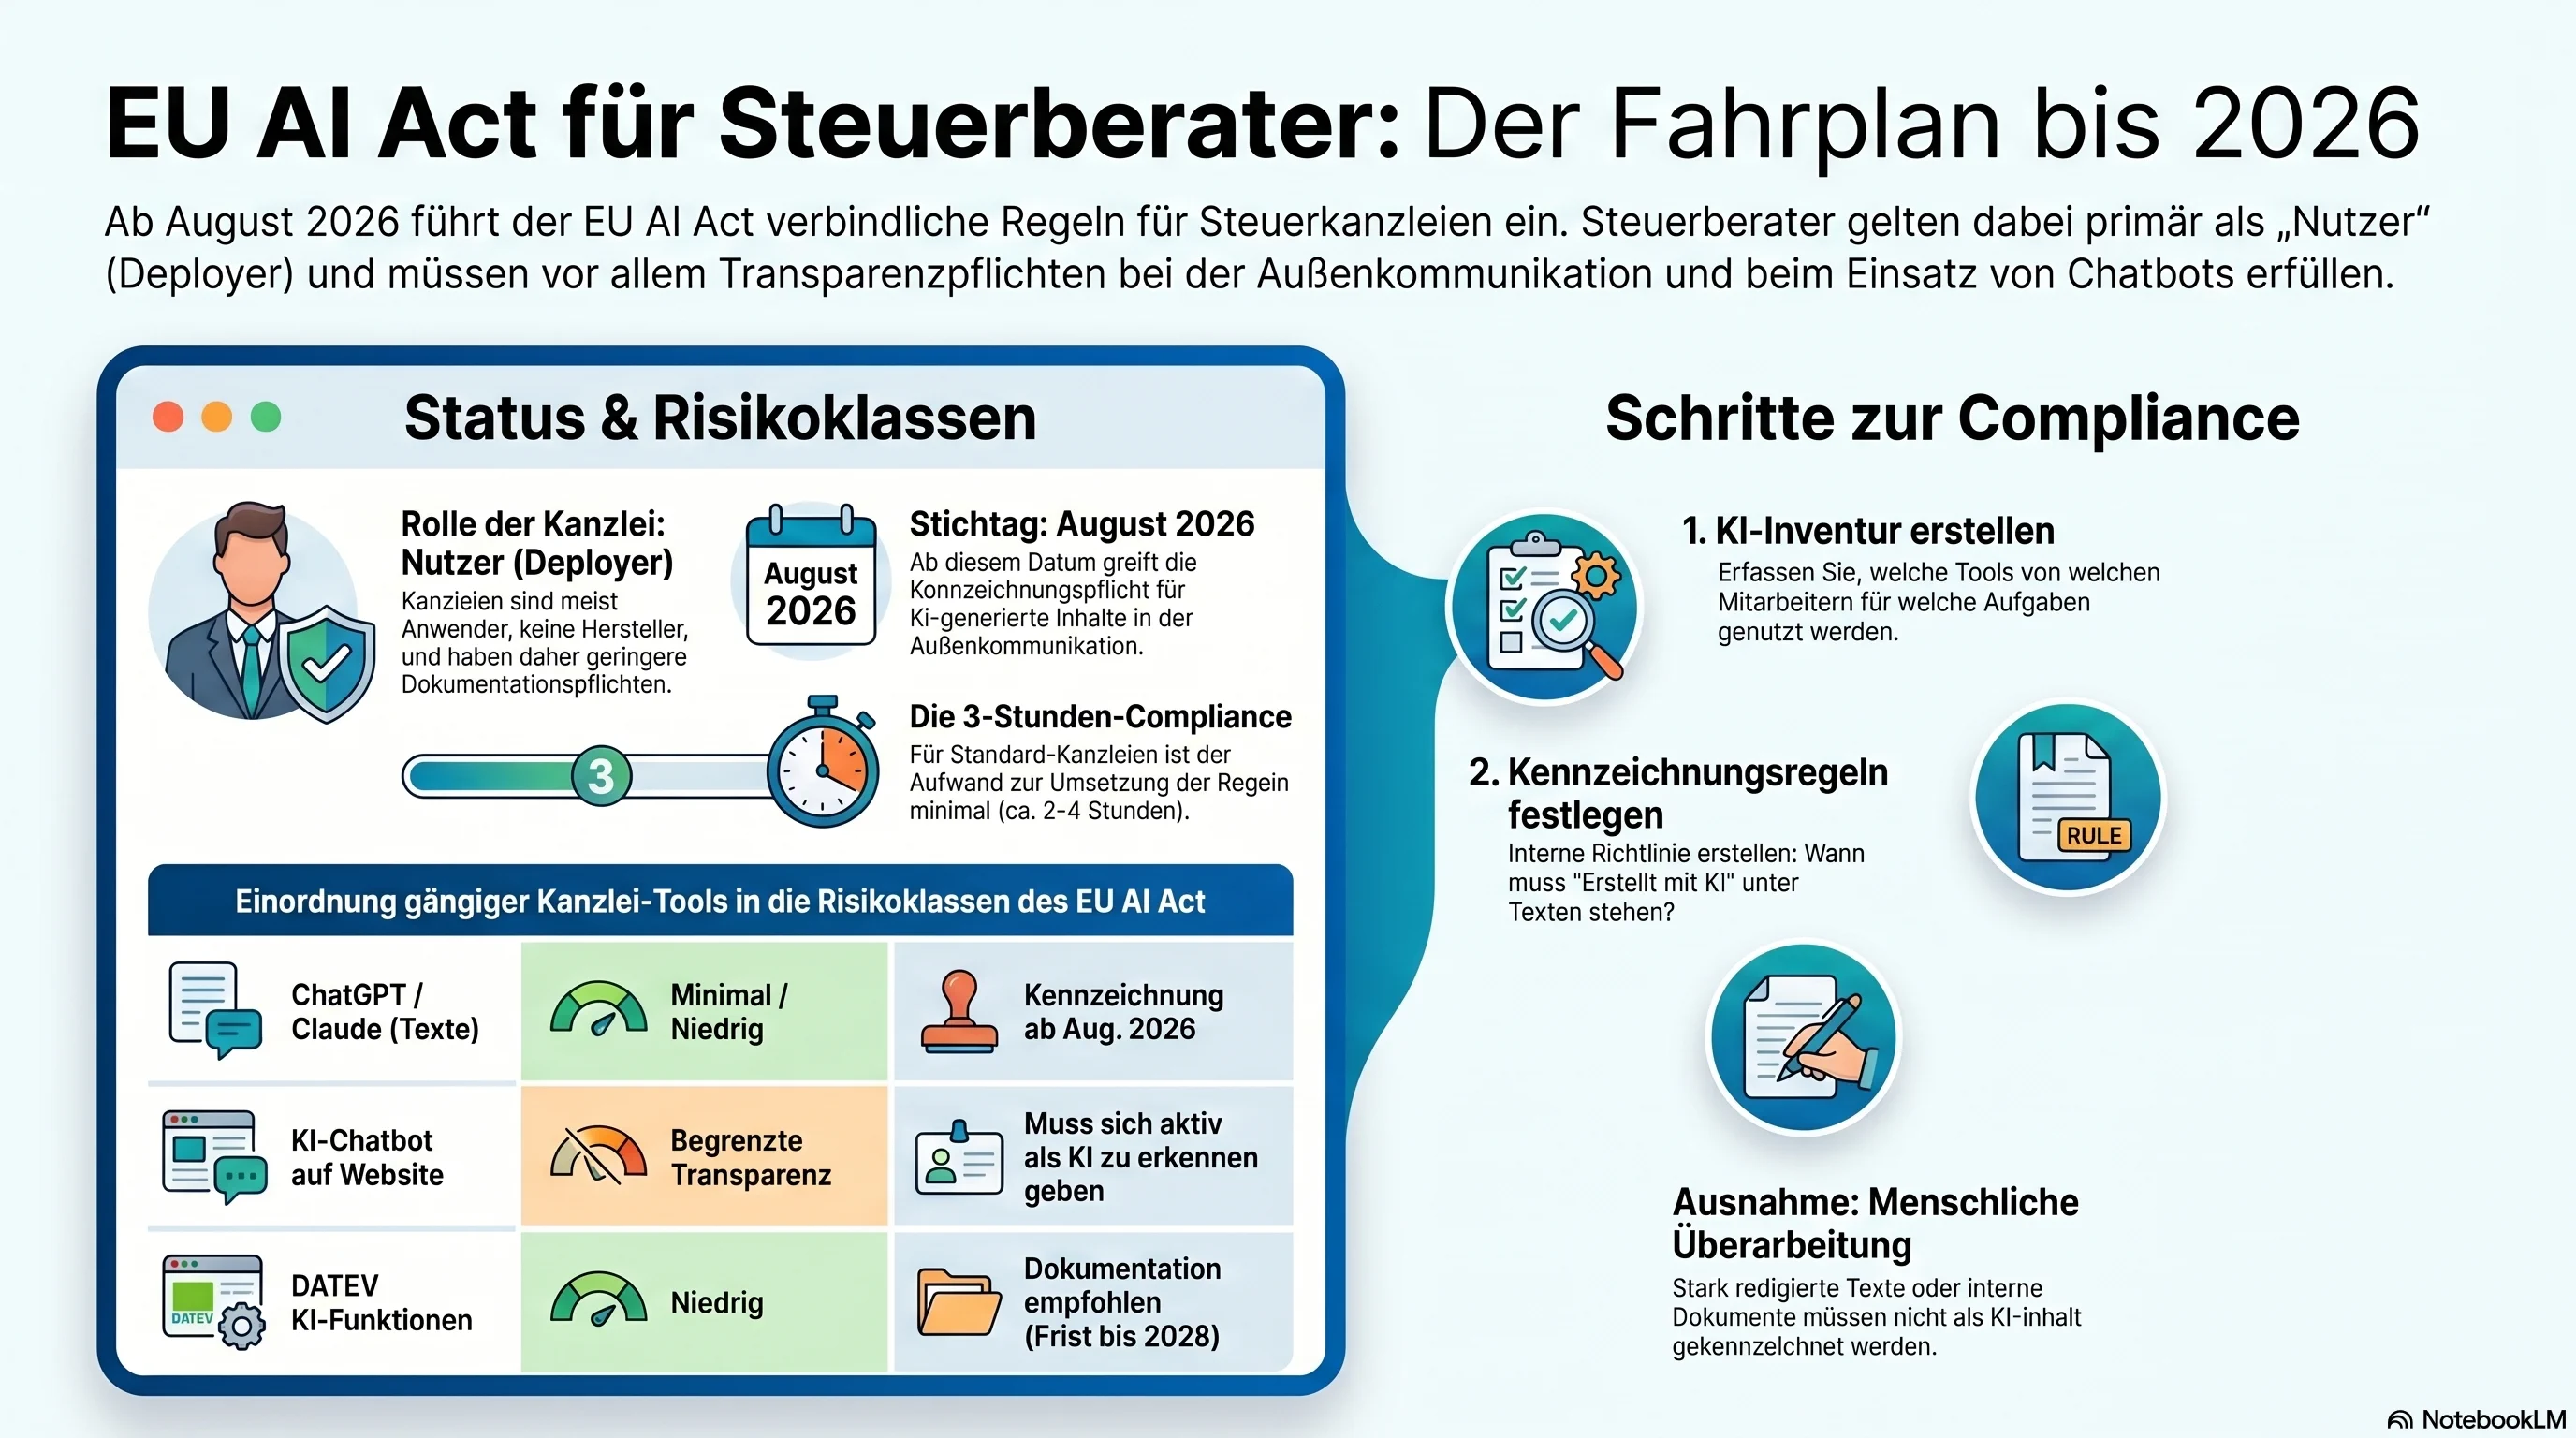
Der EU AI Act teilt KI-Systeme in vier Risikoklassen ein: verboten, Hochrisiko, begrenzte Transparenzpflicht und minimal riskant. Für den typischen Kanzleialltag ist die Einordnung meist unkompliziert.
| KI-Tool / Anwendung | Risikoklasse | Pflicht für Kanzleien |
|---|---|---|
| ChatGPT, Claude, Gemini (Texterstellung) | Minimal / Niedrig | Fachliche Prüfung, Schutz von Mandatsdaten und klare redaktionelle Freigabe |
| DATEV (Standardfunktionen) | Kein KI im Sinne des Acts | Keine spezifischen KI-Pflichten |
| DATEV KI-Funktionen (z. B. auto. Belegzuordnung) | Niedrig bis begrenzt | Dokumentation empfehlenswert; integrierte High-Risk-Fristen nach aktuellem Omnibus-Stand später |
| KI-Chatbot auf Kanzlei-Website | Begrenzte Transparenz | Seit 2. August 2026 zu Beginn der ersten Interaktion klar als KI kenntlich machen |
| KI-gestützte Bonitätsprüfung / automatisierte Kreditentscheidung | Hochrisiko | Dokumentation, Konformitätsbewertung (selten in Kanzleien) |
Die gute Nachricht: Wer KI-Tools für Mandantenanschreiben oder Blogartikel nutzt und die Texte vor dem Versand persönlich prüft, hat meist eine niedrige Risikoeinstufung. Wichtig bleiben aber KI-Inventur, menschliche Endkontrolle, klare Zuständigkeiten und eine gezielte Artikel-50-Prüfung der veröffentlichten Inhalte.
Update August 2026: AI Omnibus für Steuerberater
Der AI Omnibus ist am 27. Juli 2026 in Kraft getreten. Zentrale Hochrisiko-Pflichten gelten nun ab 2. Dezember 2027 für Systeme nach Anhang III und ab 2. August 2028 für in regulierte Produkte eingebettete KI.
Die Betreiberpflichten aus Artikel 50 gelten grundsätzlich seit 2. August 2026. Die bis 2. Dezember 2026 begrenzte Übergangsfrist betrifft bestimmte Anbieter bereits zuvor angebotener generativer KI-Systeme und ist keine allgemeine Schonfrist für Kanzleien, die Inhalte veröffentlichen.
Offizielle Details finden Sie bei der EU-Kommission zum AI Omnibus und in der Artikel-50-FAQ.
KI-Kompetenz in der Steuerkanzlei
Mitarbeitende müssen Chancen, Grenzen und Risiken der eingesetzten KI-Werkzeuge verstehen. Nach dem AI Omnibus ist die frühere unternehmensbezogene KI-Kompetenzregel vereinfacht worden; dennoch bleiben klare interne Regeln, fachliche Einweisung und dokumentierte Zuständigkeiten für Kanzleien praktisch unverzichtbar.
Halten Sie fest: Welche Werkzeuge dürfen genutzt werden? Welche Mandats- und Personaldaten dürfen nicht eingegeben werden? Wer prüft fachliche Aussagen vor Versand oder Veröffentlichung? Für regelmäßig redigierte Website-, Blog- und Newsletter-Inhalte kann ein strukturierter KI-Content-Service den redaktionellen Prozess unterstützen. Eine rechtliche Einzelfallprüfung ist davon getrennt.
Welche Inhalte eine Steuerkanzlei kennzeichnen muss
Eine Steuerkanzlei muss nicht jeden mit KI vorbereiteten Text kennzeichnen. Für Artikel 50 sind insbesondere zwei Fälle relevant:
- Deepfakes: Realistisch wirkende KI-Bilder, Videos oder Audios, die als authentisch missverstanden werden könnten.
- Texte zu Themen öffentlichen Interesses: Veröffentlichte KI-Texte etwa zu Steuern, Recht oder wirtschaftlichen Entwicklungen, wenn keine substanzielle fachliche Prüfung und redaktionelle Verantwortung vorliegen.
Prüft eine fachkundige Person Inhalt, Fakten und Quellen und trägt die Kanzlei die redaktionelle Verantwortung, ist für diesen Textfall kein Label allein wegen der KI-Unterstützung erforderlich. Reine Rechtschreibkontrolle genügt nicht.
Bei einem KI-Chatbot muss die Interaktion seit 2. August 2026 spätestens zu Beginn klar erkennbar sein. Hinweise und Muster finden Sie auf der Seite KI-Transparenz.
Dokumentieren Sie bei Fachbeiträgen den Prüfer, die verwendeten Primärquellen und die finale Freigabe. Das schafft mehr Sicherheit als eine pauschale Kennzeichnung jedes Entwurfs mit „KI-Unterstützung“.
Checkliste: 5 Schritte zur Compliance für Steuerkanzleien
Welche KI-Tools werden in der Kanzlei eingesetzt? Notieren Sie: Welche Mitarbeitenden nutzen was, für welche Aufgaben, und welche Outputs gehen nach außen? Das dauert maximal eine Stunde und ist die Grundlage für alle weiteren Schritte.
Anhand der Tabelle oben lässt sich die Einordnung für die meisten Kanzleien in 30 Minuten erledigen. Wer nur Standard-KI-Tools und DATEV nutzt, hat praktisch keine Hochrisiko-KI im Einsatz. Trotzdem sollte die Einordnung dokumentiert sein — als Nachweis bei einer möglichen Prüfung.
Die frühere unternehmensbezogene Pflicht wurde durch den AI Omnibus aufgehoben. Sinnvoll bleibt eine kurze Einweisung zu erlaubten Werkzeugen, verbotenen Dateneingaben, Mandatsgeheimnis, fachlicher Endkontrolle und Kennzeichnung.
Legen Sie fest, wer Texte fachlich prüft, wer die Veröffentlichung freigibt und wann ein sichtbarer Hinweis erforderlich ist. Erfassen Sie Deepfakes und ungeprüfte Texte zu Themen öffentlichen Interesses getrennt von normaler KI-Unterstützung.
Berücksichtigen Sie die seit 2. August 2026 geltenden Transparenzpflichten sowie die Hochrisiko-Fristen am 2. Dezember 2027 und 2. August 2028. Automatisierte Entscheidungen über Bewerber oder andere Personen benötigen eine gesonderte Prüfung.
Steuerberater und LinkedIn: Was Artikel 50 bedeutet
Ein mit KI vorbereiteter LinkedIn-Beitrag benötigt nicht automatisch ein Label. Entscheidend ist, ob der Text die Öffentlichkeit über ein Thema öffentlichen Interesses informiert und ob eine fachkundige Person Inhalt, Fakten und Quellen substanziell geprüft hat.
Für steuerliche oder wirtschaftliche Fachbeiträge empfiehlt sich deshalb ein dokumentierter Prozess: Primärquelle öffnen, Aussage fachlich prüfen, eigene Einordnung ergänzen und die finale Fassung persönlich freigeben. Ungeprüfte KI-Ausgaben sollten nicht veröffentlicht werden.
Bei realistisch wirkenden KI-Bildern, Stimmen oder Videos ist getrennt zu prüfen, ob ein Deepfake vorliegt. Ein Textlabel allein löst keine urheber-, persönlichkeits- oder berufsrechtlichen Fragen.
Häufige Fragen zum EU AI Act für Steuerberater
Müssen Steuerberater den EU AI Act beachten?
Ja. Welche Pflichten gelten, hängt vom konkreten Einsatz ab. Seit 2. August 2026 sind besonders direkte KI-Interaktionen, Deepfakes und ungeprüfte Texte zu Themen öffentlichen Interesses relevant. Die frühere unternehmensbezogene KI-Kompetenzpflicht wurde durch den AI Omnibus aufgehoben.
Ist DATEV als KI-System einzustufen?
DATEV selbst ist keine KI — es ist Buchhaltungs- und Steuersoftware. Einzelne KI-Funktionen innerhalb von DATEV (z. B. automatische Belegzuordnung) können jedoch als KI im Sinne des EU AI Acts gelten. Da diese in bestehende Software integriert sind, liegen die wichtigen High-Risk-Fristen nach aktuellem Omnibus-Stand deutlich später. Trotzdem empfiehlt es sich, diese Funktionen zu dokumentieren.
Dürfen Steuerberater ChatGPT für Mandantenkommunikation nutzen?
Ja, als Werkzeug für Recherche und Entwürfe, sofern Mandatsgeheimnis, Datenschutz und fachliche Kontrolle beachtet werden. Veröffentlichte Texte brauchen nicht allein wegen der KI-Unterstützung ein Label. Artikel 50 ist insbesondere bei ungeprüften Texten zu Themen öffentlichen Interesses, direkten KI-Interaktionen und Deepfakes relevant.
Was ist die Kennzeichnungspflicht und ab wann gilt sie für Kanzleien?
Artikel 50 gilt seit 2. August 2026. Die Übergangsfrist bis 2. Dezember 2026 betrifft nur bestimmte Anbieterpflichten. Kanzleien müssen insbesondere KI-Interaktionen, Deepfakes und ungeprüfte KI-Texte zu Themen öffentlichen Interesses einordnen.
Wie viel Zeit benötigt die EU-AI-Act-Compliance für eine Steuerkanzlei?
Für eine erste Bestandsaufnahme sind bei kleinen Kanzleien häufig zwei bis vier Stunden realistisch: Werkzeuge erfassen, Datenregeln festlegen, fachliche Freigaben definieren und Artikel-50-Fälle prüfen. Potenzielle Hochrisiko-Systeme benötigen eine vertiefte Einordnung.
Was gilt nach dem AI Omnibus für KI-Kompetenz?
Der AI Omnibus ersetzt die frühere unternehmensbezogene KI-Kompetenzpflicht durch eine unverbindliche Förderung. Praktisch bleiben klare Nutzungsregeln und Einweisungen zu Datenschutz, Mandatsgeheimnis und fachlicher Endkontrolle sinnvoll.
Was ändert der Digital Omnibus für Steuerberater?
Der AI Omnibus verschiebt zentrale Hochrisiko-Fristen auf Dezember 2027 beziehungsweise August 2028. Artikel 50 gilt seit 2. August 2026. Kanzleien sollten Mandatsdaten schützen, fachliche Freigaben organisieren und relevante Medien beziehungsweise Texte gezielt kennzeichnen.
Die frühere PDF-Checkliste enthielt den Rechtsstand vor Inkrafttreten des AI Omnibus. Bis zur neuen Ausgabe ist ausschließlich diese Textfassung maßgeblich.